「転職したら、年末調整は前職と現職のどちらでするの?」「前職の源泉徴収票は必要?」などとお悩みの方も多いでしょう。
転職した年の年末調整は、年内に転職した場合、原則として転職先で行われます。
ただし、退職や入社の時期によって対応が異なる点には注意が必要です。
そこで本記事では、転職後の年末調整に必要な書類や基本的な手続きとあわせて、転職時期別の対応も解説します。
ぜひ参考にしてください。
【結論】年内に転職した場合は原則として転職先で年末調整をする
年末調整とは、給与から源泉徴収された所得税などと、本来納めるべき年税額との差額を精算する手続きのことです。
年の途中で転職し、年末まで転職先で勤務している場合は、原則として転職先での年末調整の対象となります。
その年に前職から給与を受け取っている場合は、前職分の給与を含めて転職先で年末調整するのが原則です。
ただし、12月退職後に年内転職・年内に転職しない・翌年1月入社 など、転職時期によって対応が変わる点には注意が必要です(転職時期別の対応については、のちほど詳しく解説します)。
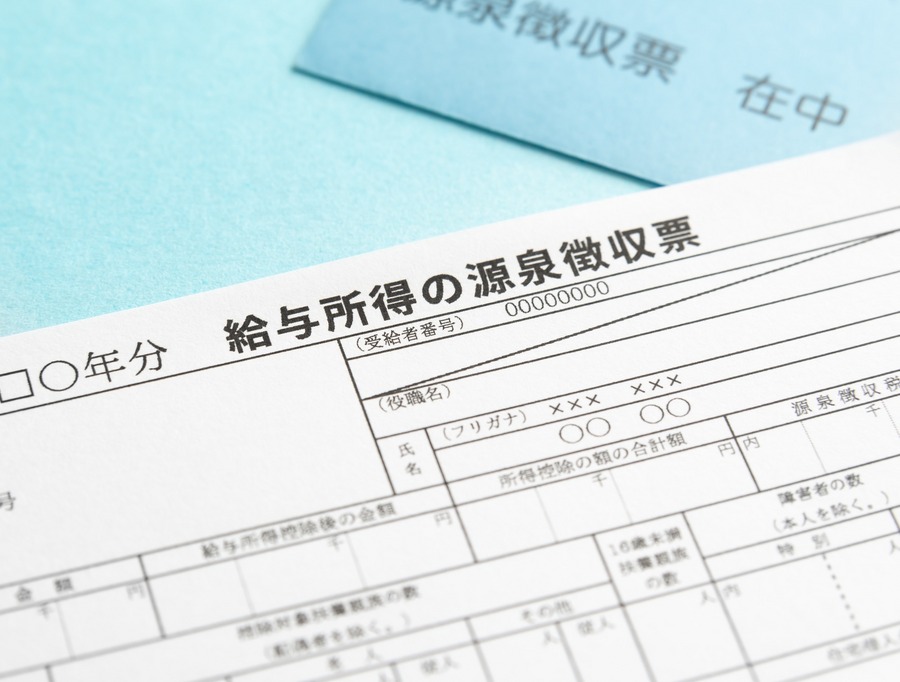
前職分の給与額や源泉徴収税額、社会保険料などは「給与所得の源泉徴収票」で確認します。
源泉徴収票などで前職分を確認できない場合、転職先では年末調整自体ができません。
この場合は、自分で確定申告して所得税などを精算する必要があります。
参考:No.2674 中途就職者の年末調整|国税庁
No.2665 年末調整の対象となる人
転職した年の年末調整に必要なもの
転職した年の年末調整で必要になる書類には、主に以下のようなものがあります。
- 前職の源泉徴収票
- 各種申告書・控除証明書
それぞれ詳しく見ていきましょう。
前職の源泉徴収票
年内に転職した場合、原則として前職分の給与も転職先の給与と合算して、転職先にて年末調整を行います。
前職分の給与額や源泉徴収税額などを確認するために、前職の源泉徴収票を転職先へ提出する必要があるのです。
源泉徴収票には、前職から支払われた給与や源泉徴収税額、社会保険料等の金額などが記載されています。
年内に複数回転職した場合も、対象となる前職分すべてを合算して年末調整を行うのが基本です。
源泉徴収票がないと、転職先では前職の給与額や源泉徴収税額などを確認できません。
そのため、前職分を含めた年末調整ができない場合があります。
給与所得の源泉徴収票は、中途退職の場合、退職後1カ月以内に交付することが義務づけられています。
退職から1カ月を過ぎても届かない場合は、まずは前職へ問い合わせましょう。
上記の交付期限を過ぎても発行されない場合は、税務署へ「源泉徴収票不交付の届出書」を提出できます。
参考:No.2674 中途就職者の年末調整|国税庁
No.2668 年末調整の対象となる給与|国税庁
No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
F5-4 源泉徴収票不交付の届出手続|国税庁
各種申告書・控除証明書
年末調整では、転職先から案内された各種申告書を提出します。
主な申告書は、以下のとおりです。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
- 給与所得者の保険料控除申告書
また、生命保険料控除や地震保険料控除などを受ける場合は、該当する控除証明書も準備します。
加えて、転職に伴う離職期間中に自分で国民年金保険料を支払った場合は注意が必要です。
支払った保険料は社会保険料控除の対象となり、控除を受ける際には控除証明書などが必要になります。
参考:各種申告書・記載例(扶養控除等申告書など)|国税庁
No.1130 社会保険料控除|国税庁
必要な申告書や証明書は、利用する控除などによって異なるため、提出漏れを防ぐためにも、転職先から案内された書類や提出期限を確認しておきましょう。
転職時期によって年末調整はどう変わる?
年末に転職する場合は、「いつ退職・入社したか」によって、年末調整を行う会社が変わる場合があります。
そこでここでは、転職時期別に必要な対応を解説します。
12月に退職して年内に転職した場合
先に紹介したとおり、年の途中で転職し、年末まで転職先に勤務している場合は、原則として転職先の年末調整の対象です。
12月に前職を退職して年内に転職した場合も、原則として転職先で年末調整を受けることになります。
年末調整を受ける際は、前職から受け取った源泉徴収票を転職先へ提出しましょう。
転職先では、前職分の給与も含めて、その年の所得税などを精算します。
ただし、12月の入社時期や給与の支給時期などによっては、転職先の年末調整に間に合わない場合がある点には注意が必要です。
その場合は、原則として自分で確定申告をして所得税を精算する必要が生じます。
12月に転職する場合は、転職先で年末調整を受けられるかどうかを担当者へ早めに確認することが重要です。
12月に退職して年内に転職しなかった場合
年の途中で退職し、そのまま年内に再就職しなかった場合は、原則として年末調整を受けません。
翌年に自分で確定申告を行い、所得税などを精算します。
ただし、中途退職者でも、「12月に支給期が到来する給与を受け取ったあとに退職した人」など、年末調整の対象となるケースもあります。
また、前職で年末調整を受けていない場合、給与から所得税が多く源泉徴収されていれば、確定申告によって還付を受けられる可能性があります。
まずは前職で年末調整が行われているかを確認し、受けていない、もしくは所得税などを多く納めすぎている場合は翌年に確定申告を行いましょう。
参考:No.2665 年末調整の対象となる人|国税庁
令和8年分 年末調整Q&A
No.1910 中途退職で年末調整を受けていないとき
翌年1月に入社する場合
12月までに前職を退職し、転職先への入社が翌年1月になる場合は、年をまたぐため注意が必要です。
前年に前職から受け取った給与を、翌年1月に入社する転職先で年末調整することはできません。
前職で年末調整を受けていない場合は、自分で確定申告をして所得税を精算する必要があります。
一方、1月に入社した転職先から受け取る給与は、入社した年の所得として扱われ、年末まで勤務しているなどの要件を満たせば、その年の年末調整を転職先で受けられます。
年をまたいで転職する場合は、前職と転職先の給与がそれぞれ何年分にあたるのかを分けて考えるようにしましょう。
参考:No.1910 中途退職で年末調整を受けていないとき|国税庁
まとめ:転職した年は年末調整の方法や必要書類を要確認!

年の途中で転職し、年末まで転職先に勤務している場合は、原則として転職先で年末調整を受けます。
その年に前職から給与を受け取っている場合は、前職分も含めた年末調整が必要です。
ただし、12月に退職して年内に転職する場合は、入社時期や給与の支給時期など によって対応が変わることがあります。
また、前職で年末調整を受けていない場合は、翌年に自分で確定申告をして所得税を精算します(納め過ぎの場合は還付を受けられます) 。
転職が決まったら、前職と転職先の手続きを確認したうえで、年末調整の時期までに、源泉徴収票などの必要書類を準備しておきましょう。
東三河・豊橋で転職を検討しているなら、ぜひ「TASUKI」をご活用ください。
TASUKIでは、豊橋・豊川・蒲郡・田原・新城など、東三河エリアから希望勤務地を指定して求人を探せます。
仕事内容や給与、福利厚生などの詳しい情報も掲載されているため、希望条件に合った職場を比較しながら検討できるのがポイントです。
まずは、以下よりお気軽にご確認ください。
◎TASUKIの詳細はこちら